Infrastruktur för automatiserad beslut

Precision Intelligence för automatisk portföljinträde

Keenmoor Partners kombinerar prediktiv marknadsmodellering med algoritmisk genomsnittlig dollarkostnad för att kalibrera inträdestider och minska exponeringen under högvolatilitetscykler. Systemet körs kontinuerligt och kräver ingen manuell övervakning när det väl har konfigurerats.
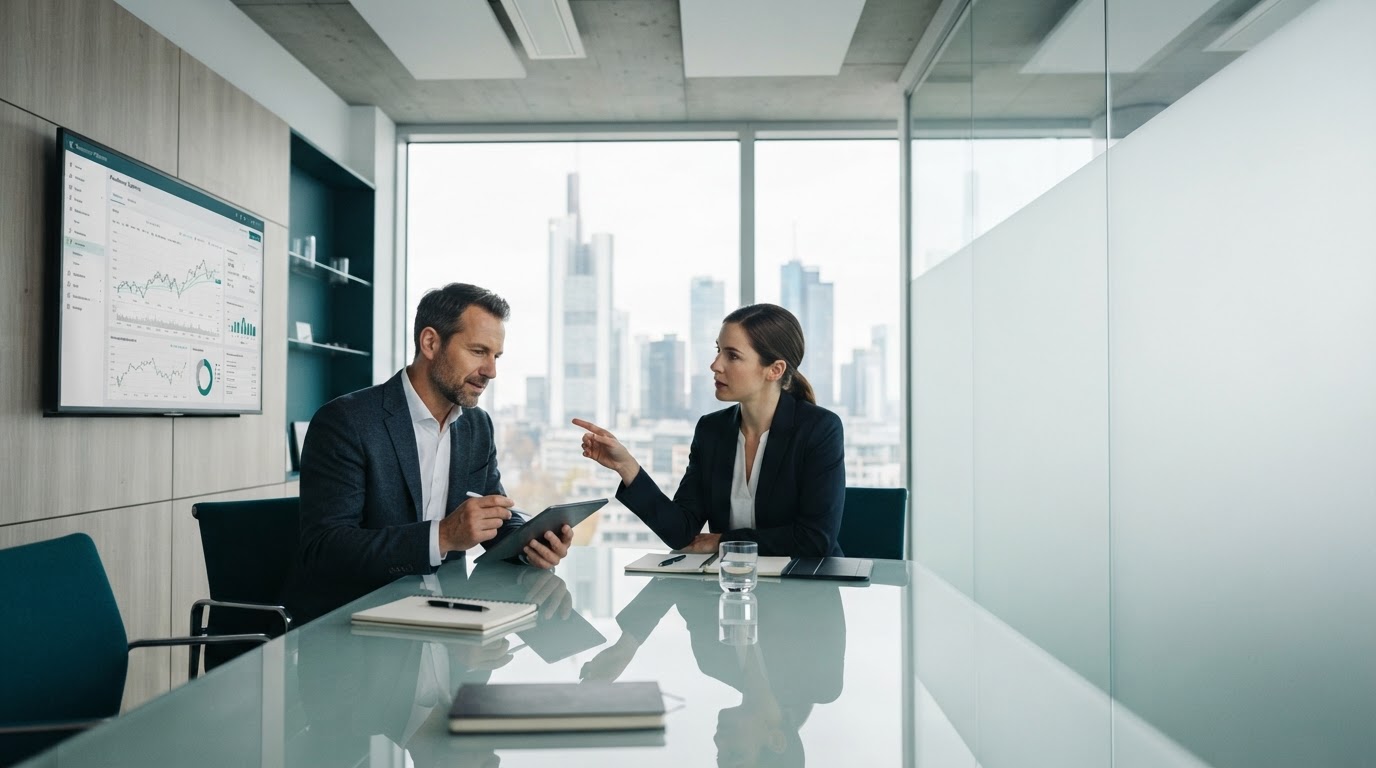
Keenmoor Partners dataanalys instrumentpanel som visar automatiserad investeringssignalbehandling
Illustrativ modellutgång — Ingångsförtroende efter intervall
Volatilitet och datavolym överskrider manuell analys

Side-hustle investerare avsätter vanligtvis begränsade timmar för positionsgranskning, men ändå genererar marknaderna kontinuerliga pris-, volym- och sentimentdata. Resultatet är vad Keenmoor Partners kategoriserar som "Marknadsbrus": en volym av signaler som är för stor för konsekvent mänsklig tolkning inom begränsade tidsfönster.

En andra begränsning förenar den första. Beslut om inträde och utträde som fattas under tidspress formas ofta av "emotionell bias" - tendensen att reagera på kortsiktiga prisrörelser snarare än underliggande statistisk trend. Keenmoor Partners fungerar som ett rationellt filter placerat mellan rå marknadsdata och investerarens kapitalallokering, och tillämpar konsekventa, kvantifierbara regler snarare än diskretionär bedömning.

  • SignalvolymPris-, volym- och derivatdataströmmar uppdateras snabbare än manuella granskningscykler tillåter.
  • BeslutströtthetUpprepade manuella inträdesbeslut försämras i konsistens under längre innehavsperioder.
  • Bias ExponeringDiskretionär timing är känslig för nyligen genomförda effekter och förlustaversion.
  • TillsynskostnadKontinuerlig manuell övervakning är opraktisk vid sidan av en primär sysselsättning.

Systematisk utförande utan manuell inmatning

Varje komponent arbetar på fast, granskningsbar logik. Ingen förlitar sig på diskretionär åsidosättande under liveutförande.

01 / Predictive Modeling

Latensoptimerad analys

Marknadsdata bearbetas genom statistiska modeller som är utbildade för att identifiera kortsiktiga prisdislokationer. Analysfördröjningen hålls tillräckligt låg för att ingångsfönster förblir giltiga vid exekveringstillfället, snarare än att återspegla inaktuella förhållanden.

02 / Automatiserad DCA

Algoritmiskt medelvärde för dollarkostnad

Kapitalet distribueras över schemalagda intervall, med tilldelningsstorleken justerad med modellens konfidenspoäng för det aktuella fönstret snarare än enbart ett fast, kalenderbaserat belopp.

03 / Riskjustering

Prediktiv riskvägning

Positionsstorleken skalas mot en rullande volatilitetsuppskattning, vilket minskar exponeringen automatiskt när kortsiktiga varianser ökar över definierade tröskelvärden.

En genomskinlig trestegsrörledning

Processen nedan beskriver vad som händer mellan dataintag och kapitaldistribution. Inget steg utlöses manuellt när systemet väl är aktivt.

1

Dataaggregation

Prishistorik, orderbokdjup och volatilitetsindex samlas in från anslutna marknadsdatakällor och normaliseras till ett konsekvent format för modellinmatning.

2

Neural analys

Aggregerad data skickas genom den prediktiva modellen, som ger en ingångsförtroendepoäng och en motsvarande riskviktning för det aktuella intervallet.

3

Automatiserad strategisk placering

Baserat på resultatet från steg två, beräknar systemet allokeringsstorleken och placerar motsvarande ordning inom användarens fördefinierade kontoparametrar.

Jämför manuell timing med modelldriven ingång

Entry Method Comparison

Manuella inträdesbeslut fattas vanligtvis med oregelbundna intervall, ofta utlösta av synliga prisrörelser efter att det redan har inträffat. Modelldrivet inträde utvärderar istället volatilitet och trendsignaler kontinuerligt, oberoende av om investeraren aktivt tittar på marknaden.

FaktorResultat
Manuell, känslobaserad inmatningOregelbunden, reaktiv
AI-optimerad timingKontinuerlig, regelbaserad
BeslutsfrekvensFast enligt schema, inte humör
TillsynskravMinimal efter installation
Kostnadsbasvarians Schemalagda, förtroendevägda inköp tenderar att minska spridningen av ingångspriserna över en ackumuleringscykel jämfört med engångsförsök med engångsbelopp.
Utförandekonsistens Automatiserad placering tar bort klyftan mellan beslut och åtgärd, eftersom order utförs i det ögonblick som modellens villkor är uppfyllda.

Kostnadsbaserade resultat över flercykelackumulering

Eftersom allokeringsstorleken svarar på modellens konfidenspoäng snarare än enbart ett fast schema, är den genomsnittliga kostnadsbasen över en hel ackumuleringscykel en funktion av signalkvaliteten, inte av när investeraren råkade kolla marknaden. Detta eliminerar inte marknadsrisken; det förändrar hur allokeringsbeslut fattas inom den risken.

Byggd för tillsyn, inte beroende

Keenmoor Partners har utformats kring en enda begränsning: investerare med sidohustle har begränsad tid för aktiv positionshantering. Plattformen är byggd så att konfiguration, övervakning och parametergranskning kan slutföras i korta, periodiska sessioner, medan exekveringslogik körs oberoende i bakgrunden.

Varje automatiserad åtgärd loggas och går att granska, så resonemanget bakom en given post eller allokeringsjustering kan spåras i efterhand snarare än tas på tro.

Läs mer om Keenmoor Partners
Keenmoor Partners teamarbetsyta som används för modellkalibrering och plattformsoperationer

Säkerhet, kontroll och integration

Svaren nedan tar upp de tekniska frågor som oftast ställs av investerare som utvärderar automatiserade exekveringsverktyg i DACH-regionen.

Hur skyddas konto- och marknadsdata?

Data som överförs mellan anslutna konton och plattformen krypteras under överföring och vila, och behandlingen utförs i enlighet med EU:s dataskyddskrav. Keenmoor Partners säljer eller delar inte kontodata med tredje part utanför den infrastruktur som krävs för att utföra tjänsten.

Kan automatiserad körning pausas eller begränsas?

Ja. Allokeringsgränser, maximal positionsstorlek och tillåtna tillgångsklasser ställs in av användaren innan automatiseringen påbörjas. Utförande kan pausas när som helst; modellen kommer att behålla sin position utan att lägga nya beställningar tills den återupptas.

Hur ansluter plattformen till mäklar- eller utbyteskonton?

Anslutningar upprättas genom läs/skriv-omfattade API-nycklar utfärdade av den stödda mäklaren eller börsen, begränsade till orderplacering och balansrapportering. Keenmoor Partners begär inte uttagsbehörighet som en del av standardintegration.

Vad händer om den prediktiva modellens förtroende är lågt?

Under en definierad förtroendetröskel minskar riskviktningskomponenten allokeringsstorleken automatiskt, och under varaktiga lågkonfidensförhållanden skjuts schemalagda köp upp i stället för att utföras i full storlek.

Initiera din dataström

Att koppla ett konto och ställa in allokeringsparametrar är det första steget mot att flytta inträdestidsbeslut från manuell granskning till kontinuerlig, modelldriven exekvering.

Initiera din dataström